Fiktive Abrechnung nach Unfall: Vorteile, Grenzen und Fallstricke
Aktualisiert am 11.10.2026 Denis Sieger
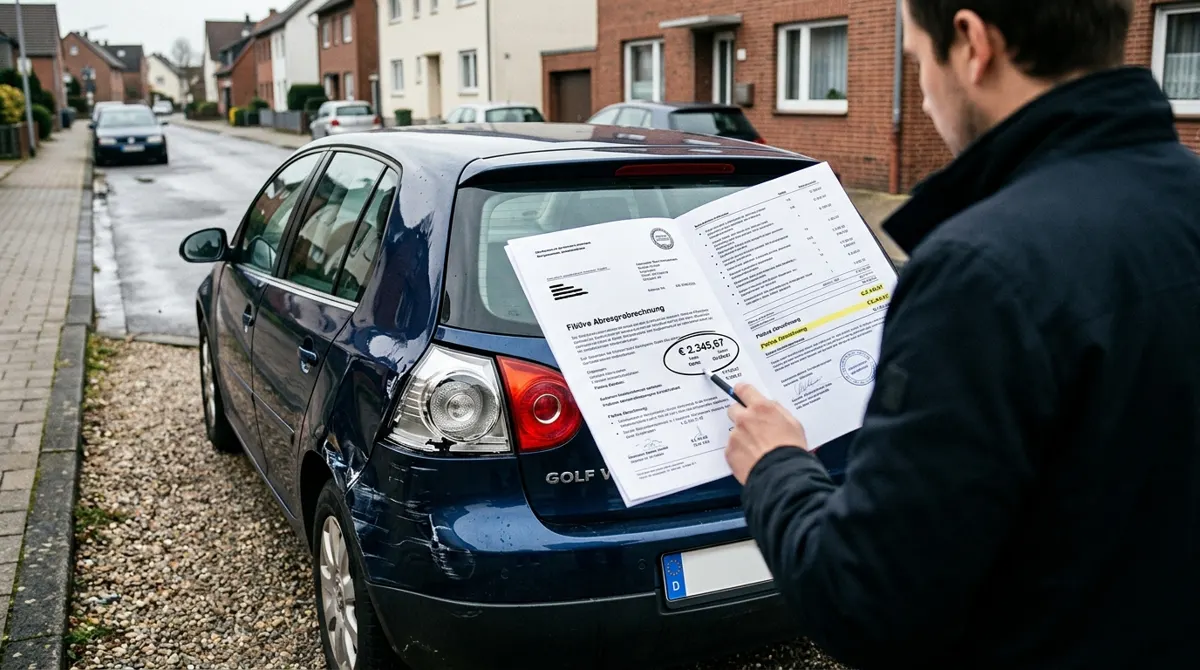
Nach einem Verkehrsunfall müssen Geschädigte nicht zwingend ihr Fahrzeug reparieren lassen, um Schadensersatz zu erhalten. Die sogenannte fiktive Abrechnung ermöglicht es, die Reparaturkosten auf Gutachtenbasis zu beanspruchen – also ohne tatsächlich eine Werkstatt aufzusuchen. Diese Option ist in der Praxis weit verbreitet, birgt aber einige wichtige Besonderheiten, die vor der Entscheidung unbedingt bekannt sein sollten.
Was ist die fiktive Abrechnung?
Bei der fiktiven Abrechnung verlangt der Geschädigte den Geldbetrag, der zur Wiederherstellung seines Fahrzeugs erforderlich wäre – ohne die Reparatur tatsächlich durchzuführen. Rechtliche Grundlage ist § 249 Abs. 2 Satz 1 BGB, der dem Geschädigten das Wahlrecht einräumt, statt der Naturalrestitution den zur Herstellung erforderlichen Geldbetrag zu verlangen. Das bedeutet: Das Geld landet direkt auf dem Konto des Geschädigten, der frei entscheiden kann, was er damit macht – ob er das Auto reparieren lässt, es verkauft oder weiter so fährt.
Die wichtigsten Vorteile im Überblick
Die fiktive Abrechnung bietet mehrere handfeste Vorteile:
- Flexibilität: Der Geschädigte ist nicht an eine bestimmte Werkstatt gebunden und kann das Geld anderweitig verwenden.
- Zeitersparnis: Kein Werkstattaufenthalt, keine Ersatzwagenbeschaffung, kein bürokratischer Aufwand mit der Versicherung über Rechnungen.
- Sinnvoll bei älteren Fahrzeugen: Wenn der Reparaturaufwand wirtschaftlich nicht sinnvoll ist oder das Fahrzeug ohnehin verkauft werden soll, ist die fiktive Abrechnung oft die bessere Wahl.
- Basis ist das Sachverständigengutachten: Grundlage ist stets das Gutachten eines unabhängigen Kfz-Sachverständigen, der die Reparaturkosten nach den Stundenverrechnungssätzen einer markengebundenen Fachwerkstatt berechnet.
In Nordrhein-Westfalen ist die fiktive Abrechnung alltägliche Praxis. Sachverständige erstellen das Gutachten auf Wunsch zeitnah, sodass Sie schnell Klarheit über die Anspruchshöhe haben.
Wichtige Grenzen: Was die Rechtsprechung vorgibt
Die fiktive Abrechnung ist nicht grenzenlos. Aus der ständigen Rechtsprechung ergeben sich klare Schranken:
Umsatzsteuer: Wer das Fahrzeug nicht repariert, kann die Mehrwertsteuer nicht erstattet verlangen. § 249 Abs. 2 Satz 2 BGB schließt die fiktive Abrechnung der Umsatzsteuer ausdrücklich aus. Diese wird erst fällig und erstattungsfähig, wenn sie tatsächlich angefallen ist.
130-%-Grenze: Übersteigen die Reparaturkosten den Wiederbeschaffungswert um mehr als 30 %, liegt in der Regel ein wirtschaftlicher Totalschaden vor. Eine fiktive Abrechnung auf Reparaturkostenbasis ist dann grundsätzlich ausgeschlossen; abgerechnet wird nach Wiederbeschaffungswert abzüglich Restwert.
Verbringungskosten und UPE-Aufschläge: Ob diese Positionen auch fiktiv abgerechnet werden können, ist regional unterschiedlich. In NRW akzeptieren viele Versicherungen UPE-Aufschläge und Verbringungskosten, wenn der Sachverständige nachvollziehbar darlegt, dass sie ortsüblich anfallen. Lassen Sie sich hierzu von Ihrem Sachverständigen beraten.
Der häufigste Fallstrick: Teilreparatur und Weiterverkauf
Ein klassisches Problem entsteht, wenn das Fahrzeug nach fiktiver Abrechnung mit nicht vollständig repariertem Schaden verkauft wird. In solchen Fällen prüft der Käufer oder die gegnerische Versicherung, ob der erzielte Kaufpreis den Restwert unterschreitet. Ist das der Fall, können sich Auseinandersetzungen über die tatsächliche Schadenshöhe ergeben. Wer fiktiv abrechnet und das Fahrzeug anschließend verkauft, sollte den Verkaufserlös dokumentieren und idealerweise vorher mit einem Sachverständigen besprechen, ob die Abrechnung auf Totalschadensbasis günstiger wäre.
Werkstattverweis durch die Versicherung – was gilt?
Viele Haftpflichtversicherungen versuchen, Geschädigte auf günstigere Partnerwerkstätten zu verweisen. Bei der fiktiven Abrechnung ist ein solcher Verweis grundsätzlich unbeachtlich, da der Geschädigte ja gar keine Werkstatt aufsucht. Das Gutachten des unabhängigen Sachverständigen – und nicht die Kalkulation der Versicherung – ist maßgeblich. Achten Sie darauf, dass Ihr Sachverständiger die ortsüblichen Stundenverrechnungssätze einer markengebundenen Fachwerkstatt zugrunde legt, wie es die anerkannten Bewertungsmethoden (etwa nach Ruhkopf/Sahm oder Sanden/Danner) vorsehen.
Kombination mit konkreter Abrechnung: Nachträglicher Wechsel möglich?
In bestimmten Fällen ist es möglich, nach einer fiktiven Abrechnung auf eine konkrete Abrechnung umzusteigen – zum Beispiel wenn das Fahrzeug doch repariert wird und die tatsächliche Rechnung höher ausfällt. Dies setzt jedoch voraus, dass die konkrete Reparatur dem Unfall zuzurechnen ist und vollständig sowie fachgerecht durchgeführt wurde. Der Wechsel sollte frühzeitig kommuniziert und dokumentiert werden. Bitte beachten Sie, dass die Umsatzsteuer erst dann erstattet wird, wenn die Rechnung vorliegt.
Praxistipp: Immer zuerst ein unabhängiges Gutachten einholen
Ob fiktive oder konkrete Abrechnung die bessere Wahl ist, hängt vom Einzelfall ab. Ein öffentlich bestellter und vereidigter Kfz-Sachverständiger in NRW hilft Ihnen dabei, die optimale Abrechnungsstrategie zu entwickeln. Die Kosten des Gutachtens trägt bei eindeutiger Haftungslage die gegnerische Versicherung. Handeln Sie zügig: Fahren Sie das beschädigte Fahrzeug möglichst nicht weiter, bevor der Schaden dokumentiert ist, und lassen Sie sich nicht von der gegnerischen Versicherung zu einer vorschnellen Einigung drängen. Kontaktieren Sie uns telefonisch unter 0221 29203790 oder per WhatsApp unter 0177 9807733 – wir beraten Sie kostenlos und unverbindlich.
Häufige Fragen
- Kann ich bei fiktiver Abrechnung auch Nutzungsausfall geltend machen?
- Ja, Nutzungsausfall und fiktive Abrechnung schließen sich nicht grundsätzlich aus. Allerdings müssen Sie nachweisen, dass Ihnen das Fahrzeug tatsächlich nicht zur Verfügung stand und Sie es für eigene Zwecke benötigt hätten. Die Dauer orientiert sich an der im Gutachten angegebenen Reparaturdauer.
- Darf die Versicherung weniger zahlen, weil ich nicht wirklich repariert habe?
- Nein, die Entscheidung für die fiktive Abrechnung ist ein gesetzlich verankertes Recht nach § 249 Abs. 2 BGB. Die Versicherung darf die Erstattung nicht allein deshalb kürzen, weil keine Reparaturrechnung vorliegt. Zulässige Kürzungen betreffen jedoch stets die Umsatzsteuer sowie bestimmte Positionen, deren Anfall der Sachverständige nicht belegt hat.
- Was passiert, wenn die Reparaturkosten laut Gutachten über dem Fahrzeugwert liegen?
- In diesem Fall liegt in der Regel ein wirtschaftlicher Totalschaden vor. Die Abrechnung erfolgt dann auf Basis von Wiederbeschaffungswert abzüglich Restwert. Eine fiktive Abrechnung auf Reparaturkostenbasis ist in dieser Konstellation grundsätzlich nicht möglich, es sei denn, die Reparaturkosten unterschreiten den Wiederbeschaffungswert um nicht mehr als 30 %.
- Wie lange habe ich Zeit, mich für die fiktive Abrechnung zu entscheiden?
- Das Gesetz schreibt keine feste Frist für die Wahl der Abrechnungsart vor. Dennoch empfiehlt sich eine zügige Entscheidung, da Versicherungen bei langen Wartezeiten Argumente für Kürzungen suchen können. Außerdem gilt die allgemeine Verjährungsfrist von drei Jahren für Schadensersatzansprüche, die mit dem Schluss des Jahres des Unfalls beginnt.