Gutachten vs. Prüfbericht der Versicherung
Aktualisiert am 11.10.2026 Denis Sieger
Nach einem Verkehrsunfall passiert es regelmäßig: Die gegnerische Haftpflichtversicherung schickt innerhalb weniger Tage einen sogenannten Prüfbericht – oft mit deutlich niedrigeren Schadensbeträgen als erwartet. Viele Geschädigte wissen nicht, dass sie ein eigenes Kfz-Gutachten beauftragen dürfen und dass dieses Dokument in der Regel eine deutlich stärkere rechtliche Grundlage für ihre Ansprüche bildet. Der folgende Ratgeber erklärt, was hinter dem Prüfbericht steckt, welche Rechte Sie als Unfallgeschädigter haben und warum ein unabhängiges Gutachten Ihr wichtigstes Instrument ist.
Was ist ein Prüfbericht der Versicherung?
Ein Prüfbericht – manchmal auch Kürzungsschreiben oder Restwertbörsen-Mitteilung genannt – ist eine interne Bewertung, die der Kfz-Schadensregulierer der Versicherung oder ein von ihr beauftragter Dienstleister erstellt. Anders als ein neutrales Gutachten hat dieser Bericht kein unabhängiges Ziel: Er dient primär dazu, die Schadensersatzleistung für die Versicherung zu optimieren. Typische Inhalte sind gekürzte Stundensätze, niedrigere Lackierpositionen und – besonders kritisch – Restwertangebote aus einer Restwertbörse, die speziell von Versicherungen befüttert wird.
Was ist ein unabhängiges Kfz-Gutachten?
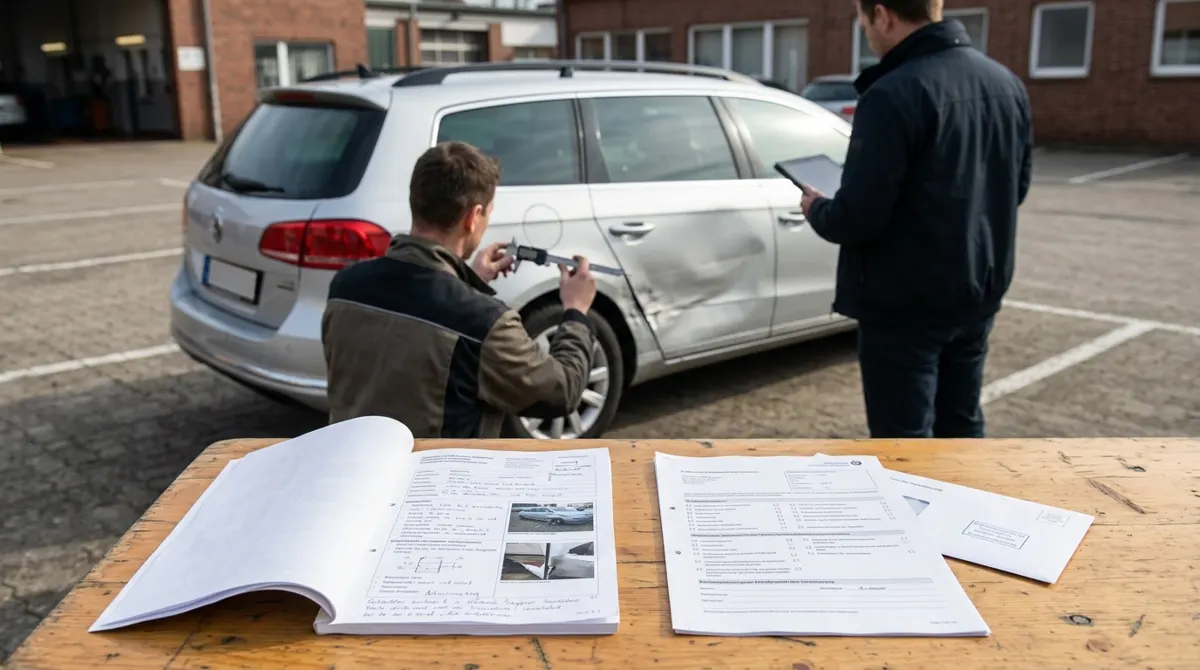
Ein Kfz-Gutachten wird von einem öffentlich bestellten und vereidigten oder zertifizierten Kfz-Sachverständigen erstellt. In NRW sind diese Sachverständigen häufig bei den Industrie- und Handelskammern oder bei anerkannten Sachverständigenorganisationen gelistet. Das Gutachten dokumentiert den Fahrzeugschaden vollständig, bewertet den Wiederbeschaffungswert, den Restwert auf dem freien Markt und den konkreten Reparaturaufwand auf Basis ortsüblicher Stundensätze. Es bildet die Grundlage für den Schadensersatzanspruch nach § 249 BGB und ist – sofern der Schaden oberhalb der sogenannten Bagatellgrenze liegt (in der Praxis bei ca. 750–1.000 Euro) – vollständig von der gegnerischen Versicherung zu erstatten.
Der entscheidende Unterschied: Neutralität und Beweiskraft
Der zentrale Unterschied liegt in der Unabhängigkeit. Ein Sachverständigengutachten wird im Auftrag des Geschädigten und zu seinem Schutz erstellt. Der Sachverständige ist zur Neutralität verpflichtet und trägt persönliche Haftung für seine Aussagen. Ein Prüfbericht hingegen ist keine neutrale Expertise – er entfaltet keinerlei Bindungswirkung für den Geschädigten. Nach der gefestigten Rechtsprechung zum Schadensersatzrecht darf ein Geschädigter auf die Richtigkeit eines sorgfältig erstellten Gutachtens vertrauen, sofern ihn kein Auswahlverschulden trifft. Der Prüfbericht der Versicherung kann diesen Vertrauensschutz nicht ersetzen.
Typische Kürzungsstrategien im Prüfbericht
Versionen zur Schadensminimierung sind in der Praxis gut bekannt. Achten Sie auf folgende Punkte:
- Restwertkürzung: Die Versicherung präsentiert Restwertangebote aus einer eigenen Onlinebörse, die häufig überregionale Händler einschließt. Maßgeblich ist jedoch der regionale Markt – also das, was ein Händler in Ihrer Nähe tatsächlich zahlen würde.
- Stundenverrechnungssatz: Versicherungen kürzen häufig auf Stundensätze von günstigeren Betrieben, obwohl Sie als Geschädigter eine markengebundene Fachwerkstatt wählen dürfen (Sanden/Danner-Methode).
- Wertminderung: Der merkantile Minderwert wird im Prüfbericht oft vollständig ignoriert oder zu niedrig angesetzt.
- Nebenkosten: Kostenpositionen wie Mietwagenkosten, Unkostenpauschale oder Nutzungsausfall werden ohne nachvollziehbare Begründung gestrichen.
- Reparierbarkeit: Manchmal erklärt der Prüfbericht ein Fahrzeug als wirtschaftlichen Totalschaden, obwohl eine Reparatur wirtschaftlich sinnvoll wäre – oder umgekehrt.
Was tun, wenn die Versicherung kürzt?
Wenn Sie einen Prüfbericht erhalten, der von Ihrem Gutachten abweicht, sollten Sie nicht vorschnell zustimmen. Beauftragen Sie zunächst Ihren Sachverständigen mit einer Stellungnahme zu den Kürzungspunkten – diese Leistung ist in vielen Fällen bereits im Gutachtenhonorar enthalten oder wird separat und ebenfalls von der Versicherung erstattet. Darüber hinaus empfiehlt es sich, einen auf Verkehrsrecht spezialisierten Rechtsanwalt hinzuzuziehen. In NRW gibt es in allen größeren Städten wie Köln, Düsseldorf, Dortmund oder Münster entsprechende Kanzleien. Die Rechtsanwaltskosten gehören zum erstattungspflichtigen Schaden.
Wann brauche ich zwingend ein Gutachten?
Nicht jeder Schaden erfordert ein vollständiges Gutachten. Bei Kleinschäden bis ca. 750–1.000 Euro genügt oft ein Kostenvoranschlag einer Fachwerkstatt. Bei allem darüber hinaus – insbesondere bei Totalschäden, Fahrzeugschäden mit möglichem merkantilen Minderwert oder komplexen Reparaturschäden – ist das unabhängige Gutachten unverzichtbar. Beauftragen Sie es möglichst unmittelbar nach dem Unfall, bevor die Versicherung das Fahrzeug besichtigt oder Sie einer Reparatur in einer von der Versicherung benannten Werkstatt zustimmen.
So schützen Sie Ihre Ansprüche in NRW
In Nordrhein-Westfalen, einem der unfallreichsten Bundesländer Deutschlands, sind die Schadenregulierungsprozesse gut eingespielt – leider auch auf Seiten der Versicherungen. Handeln Sie daher zügig und strukturiert:
- Lassen Sie das Fahrzeug nicht reparieren, bevor das Gutachten vorliegt.
- Beauftragen Sie einen unabhängigen Kfz-Sachverständigen Ihres Vertrauens – nicht den, den die Versicherung vorschlägt.
- Unterzeichnen Sie keine Abtretungserklärungen gegenüber der Versicherung, ohne diese verstanden zu haben.
- Bewahren Sie alle Unterlagen (Gutachten, Prüfbericht, Schriftverkehr) sorgfältig auf.
Bei Fragen zur Schadenregulierung stehen wir von autogutachter24.com Ihnen jederzeit zur Verfügung – telefonisch unter 0221 29203790 oder per WhatsApp unter 0177 9807733. Wir erstellen Ihr Gutachten schnell, unparteiisch und auf Kosten der gegnerischen Versicherung.
Häufige Fragen
- Muss ich den Prüfbericht der gegnerischen Versicherung akzeptieren?
- Nein, Sie sind nicht verpflichtet, den Prüfbericht der gegnerischen Versicherung anzuerkennen. Als Unfallgeschädigter dürfen Sie auf Ihr unabhängiges Sachverständigengutachten bestehen. Der Prüfbericht entfaltet keine Bindungswirkung für Sie und stellt lediglich die einseitige Bewertung des Schadens durch die Versicherungsseite dar.
- Wer bezahlt das Kfz-Gutachten nach einem Unfall?
- Wenn der Unfallgegner eindeutig haftbar ist, trägt die gegnerische Kfz-Haftpflichtversicherung die Kosten des Gutachtens nach § 249 BGB als Teil des erstattungsfähigen Schadens. Voraussetzung ist, dass der Schaden die Bagatellgrenze überschreitet und der Sachverständige sachgerecht ausgewählt wurde. Ihr Sachverständiger rechnet in der Regel direkt mit der Versicherung ab.
- Darf die Versicherung einen eigenen Sachverständigen schicken?
- Die Versicherung darf zur eigenen Überprüfung einen Gutachter beauftragen, doch dieser vertritt die Interessen der Versicherung. Sie als Geschädigter haben das Recht, einen eigenen, unabhängigen Sachverständigen zu beauftragen, und sind nicht an das Ergebnis des Versicherungsgutachters gebunden. Bei Meinungsverschiedenheiten kann im Streitfall ein gerichtlich bestellter Sachverständiger hinzugezogen werden.
- Was ist der merkantile Minderwert und warum fehlt er oft im Prüfbericht?
- Der merkantile Minderwert beschreibt die Wertminderung eines Fahrzeugs, die trotz fachgerechter Reparatur verbleibt, weil das Fahrzeug in der Unfallhistorie eingetragen ist. Versicherungen lassen diese Position im Prüfbericht häufig weg oder setzen sie zu niedrig an, um Kosten zu sparen. Ein unabhängiger Sachverständiger berechnet den merkantilen Minderwert nach anerkannten Methoden – zum Beispiel nach Ruhkopf/Sahm – und sichert Ihnen diesen Anspruch.