Haftpflicht der Gegenseite: So läuft die Schadenregulierung ab
Aktualisiert am 11.10.2026 Denis Sieger
Nach einem Verkehrsunfall, den Sie nicht verschuldet haben, stehen Sie plötzlich vor einer Flut von Fragen: Wer zahlt die Reparatur? Wer übernimmt den Mietwagen? Und wie verhalte ich mich gegenüber der gegnerischen Versicherung? Die gute Nachricht: Als Unschuldiger haben Sie nach § 249 BGB Anspruch auf vollständige Wiederherstellung des Zustands vor dem Unfall – und das auf Kosten der Haftpflichtversicherung der Gegenseite. Damit dieser Anspruch auch vollständig durchgesetzt wird, lohnt es sich zu verstehen, wie die Schadenregulierung in der Praxis abläuft.
Schritt 1: Sofortmaßnahmen direkt nach dem Unfall
Unmittelbar nach dem Unfall sollten Sie folgende Punkte sicherstellen:
- Unfallort absichern, Warndreieck aufstellen und Polizei rufen – besonders bei Personenschäden oder unklarer Schuldfrage
- Fotos vom Unfallort, den Fahrzeugschäden und der Verkehrssituation machen
- Daten der Gegenseite notieren: Name, Adresse, Kennzeichen und Versicherungsgesellschaft
- Zeugen ansprechen und deren Kontaktdaten festhalten
- Keine Schuldeingeständnisse machen – auch nicht aus Höflichkeit
Diese Dokumentation ist später entscheidend, wenn die gegnerische Versicherung die Haftung ganz oder teilweise ablehnt.
Schritt 2: Schadenmeldung bei der gegnerischen Haftpflichtversicherung
Als Geschädigter melden Sie den Schaden direkt bei der Haftpflichtversicherung des Unfallverursachers. Sie sind nicht verpflichtet, den Umweg über Ihre eigene Versicherung zu gehen. Die Kfz-Haftpflicht des Verursachers ist gesetzlich vorgeschrieben und deckt Personen-, Sach- und Vermögensschäden ab. Halten Sie bei der Schadenmeldung alle gesammelten Informationen bereit und schildern Sie den Hergang sachlich und präzise. In NRW gibt es zahlreiche Versicherungsnehmer bei großen Regionalanbietern, aber das Regulierungsverfahren läuft bundesweit nach den gleichen Grundsätzen ab.
Schritt 3: Unabhängiges Kfz-Gutachten einholen
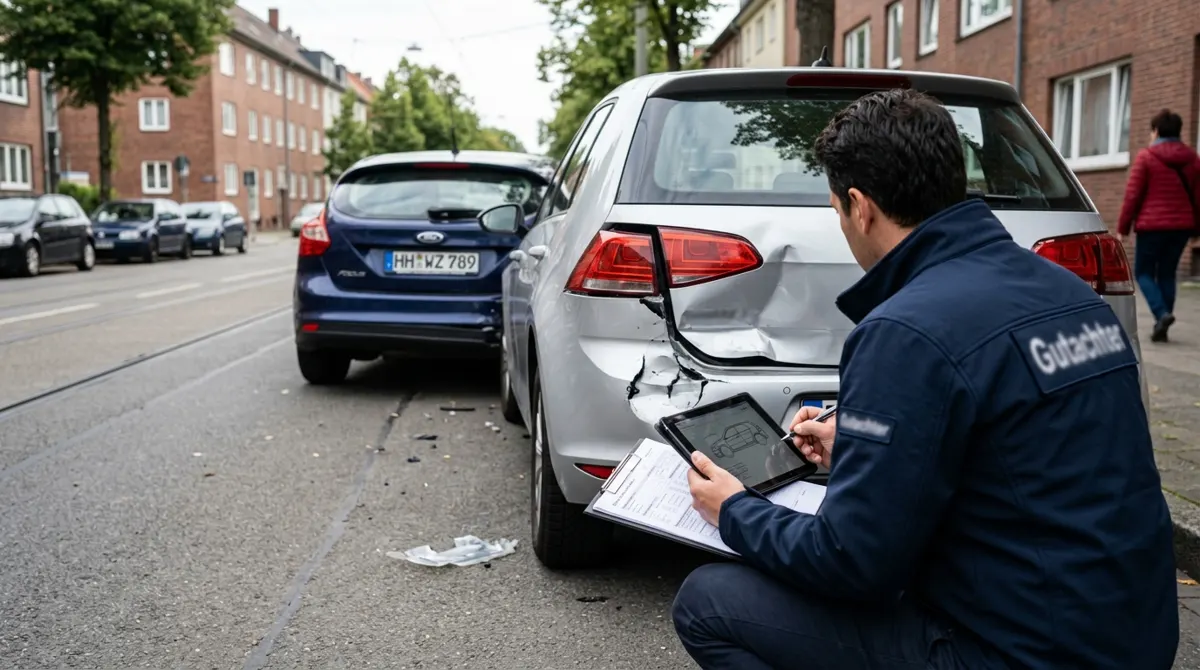
Ein zentraler und oft unterschätzter Schritt ist die Beauftragung eines unabhängigen Kfz-Sachverständigen. Als Geschädigter haben Sie bei einem nicht selbst verschuldeten Unfall Anspruch auf ein Haftpflichtgutachten – die Kosten trägt die gegnerische Versicherung. Das Gutachten dokumentiert:
- Art und Umfang des Schadens
- Reparaturkosten auf Basis von Stundenverrechnungssätzen einer markengebundenen Fachwerkstatt
- Wiederbeschaffungswert und Restwert bei Totalschaden
- Wertminderung (merkantiler Minderwert)
- Nutzungsausfall oder Mietwagenbedarf
Wichtig: Lassen Sie sich nicht von der gegnerischen Versicherung dazu drängen, deren Partnergutachter oder einen Schnellservice zu nutzen. Diese Gutachter stehen im Interessenkonflikt. Ein von Ihnen beauftragter, unabhängiger Sachverständiger – etwa nach dem anerkannten Honorartableau Ruhkopf/Sahm oder Sanden/Danner – arbeitet ausschließlich in Ihrem Interesse.
Schritt 4: Regulierungsangebot der Versicherung prüfen
Nach Eingang des Gutachtens macht die Haftpflichtversicherung der Gegenseite in der Regel ein Regulierungsangebot. Achten Sie darauf, dass alle Schadenspositionen vollständig berücksichtigt sind:
- Reparaturkosten oder Wiederbeschaffungsaufwand
- Wertminderung
- Sachverständigenkosten
- Nutzungsausfallentschädigung oder Mietwagenkosten
- Unkostenpauschale (üblicherweise ein anerkannter Pauschalbetrag für Porto, Telefon etc.)
- Schmerzensgeld bei Personenschäden
Versicherungen kürzen häufig einzelne Positionen – zum Beispiel Sachverständigenkosten, Nutzungsausfall oder Mietwagenkosten. Solche Kürzungen sind oft nicht berechtigt. Lassen Sie das Angebot von Ihrem Sachverständigen oder einem Rechtsanwalt prüfen, bevor Sie zustimmen.
Schritt 5: Reparatur und Abrechnung
Sie entscheiden, ob Sie das Fahrzeug reparieren lassen oder den Schaden fiktiv – also auf Basis des Gutachtens ohne tatsächliche Reparatur – abrechnen. Bei fiktiver Abrechnung erhalten Sie den kalkulierten Nettobetrag, allerdings ohne Mehrwertsteuer. Lassen Sie reparieren, erhalten Sie die tatsächlich entstandenen Kosten inklusive Mehrwertsteuer erstattet. Bei Totalschaden gilt der Wiederbeschaffungswert abzüglich des Restwerts als Grundlage. In NRW liegen die Restwertangebote auf entsprechenden Online-Portalen häufig über dem lokalen Marktpreis – Sie sind jedoch nicht verpflichtet, das höchste Internetangebot anzunehmen, wenn ein seriöser lokaler Händler einen niedrigeren Betrag bietet.
Schritt 6: Wenn die Versicherung zögert oder ablehnt
Leider kommt es vor, dass Versicherungen Haftung bestreiten, lange auf sich warten lassen oder Positionen unangemessen kürzen. In solchen Fällen stehen Ihnen folgende Wege offen:
- Schriftliche Nachforderung mit Fristsetzung
- Einschaltung eines Rechtsanwalts (bei vollständiger Haftung der Gegenseite übernimmt diese auch die Anwaltskosten)
- Klage vor dem zuständigen Amts- oder Landgericht
Gerade in NRW mit seinen vielen Ballungsräumen und einem hohen Unfallaufkommen zeigt die Erfahrung: Wer gut dokumentiert und einen unabhängigen Sachverständigen an seiner Seite hat, setzt seine Ansprüche deutlich erfolgreicher durch.
Praxis-Tipp: Jetzt kostenlos beraten lassen
Als Unfallgeschädigter müssen Sie nicht allein durch den Regulierungsdschungel. Ein unabhängiger Kfz-Sachverständiger unterstützt Sie von der Begutachtung bis zur vollständigen Regulierung – ohne Vorleistung Ihrerseits. Kontaktieren Sie uns unter 0221 29203790 oder per WhatsApp unter 0177 9807733. Wir sind für Sie in ganz NRW tätig und kennen die regionalen Besonderheiten genau.
Häufige Fragen
- Muss ich als Unfallgeschädigter die Reparatur vorstrecken?
- Grundsätzlich trägt die gegnerische Haftpflichtversicherung alle regulierungsrelevanten Kosten. In der Praxis müssen Geschädigte die Reparaturkosten oft zunächst selbst bezahlen oder eine Werkstattrechnung abwarten. Viele Werkstätten in NRW rechnen jedoch direkt mit der Versicherung ab – sprechen Sie das vor Reparaturbeginn an.
- Kann die gegnerische Versicherung mir vorschreiben, in welche Werkstatt ich das Auto bringe?
- Nein. Als Unfallgeschädigter haben Sie nach § 249 BGB das Recht, eine Werkstatt Ihrer Wahl zu beauftragen, auch eine markengebundene Fachwerkstatt. Verweise der Versicherung auf günstigere Partnerwerkstätten sind rechtlich nicht bindend und müssen nicht akzeptiert werden.
- Was ist der merkantile Minderwert und habe ich darauf einen Anspruch?
- Der merkantile Minderwert ist eine Wertminderung, die ein unfallbeschädigtes Fahrzeug auch nach fachgerechter Reparatur am Markt erleidet, weil potenzielle Käufer einen Reparaturschaden in der Historie als Risiko bewerten. Bei neueren Fahrzeugen mit erheblichem Schaden besteht hierauf ein anerkannter Schadensersatzanspruch, den ein Kfz-Sachverständiger im Gutachten ausweist.
- Was passiert, wenn der Unfallverursacher keine Kfz-Haftpflichtversicherung hat?
- Ist der Unfallverursacher nicht versichert oder nicht zu ermitteln, springt der Verkehrsopferhilfe e.V. ein, der für solche Fälle in Deutschland als Ausgleichseinrichtung fungiert. Auch dann sollten Sie schnell handeln und alle Beweise sichern, da Fristen zu beachten sind.