Hagelschaden am Auto: Gutachten und Regulierung
Aktualisiert am 11.10.2026 Denis Sieger
Ein Hagelunwetter kann innerhalb weniger Minuten hunderte von Dellen in die Karosserie eines Fahrzeugs schlagen. Wer in Nordrhein-Westfalen von einem solchen Unwetterereignis betroffen ist, steht oft vor denselben Fragen: Welche Versicherung zahlt eigentlich? Wie wird der Schaden korrekt bewertet? Und lohnt sich eine professionelle Begutachtung? Dieser Ratgeber erklärt Schritt für Schritt, worauf es ankommt – von der ersten Schadensdokumentation bis zur abschließenden Regulierung.
Wer zahlt bei Hagelschaden – Kaskoversicherung oder Haftpflicht?
Hagelschäden gelten versicherungsrechtlich als Naturereignis. Zuständig ist daher ausschließlich die Teilkaskoversicherung des eigenen Fahrzeugs – nicht die Kfz-Haftpflicht, denn diese deckt nur Schäden ab, die Sie anderen zufügen. Eine Vollkaskoversicherung schließt Hagelschäden ebenfalls ein, da sie den Leistungsumfang der Teilkasko umfasst. Ohne Kaskoversicherung bleiben Fahrzeughalterinnen und -halter auf dem Schaden sitzen. Gerade in NRW, wo Unwetter mit Hagel in den Sommermonaten keine Seltenheit sind, lohnt sich ein Blick in die Versicherungspolice, bevor der nächste Sturm aufzieht.
Schaden sofort richtig dokumentieren
Noch am Schadenstag sollten Sie Folgendes sicherstellen:
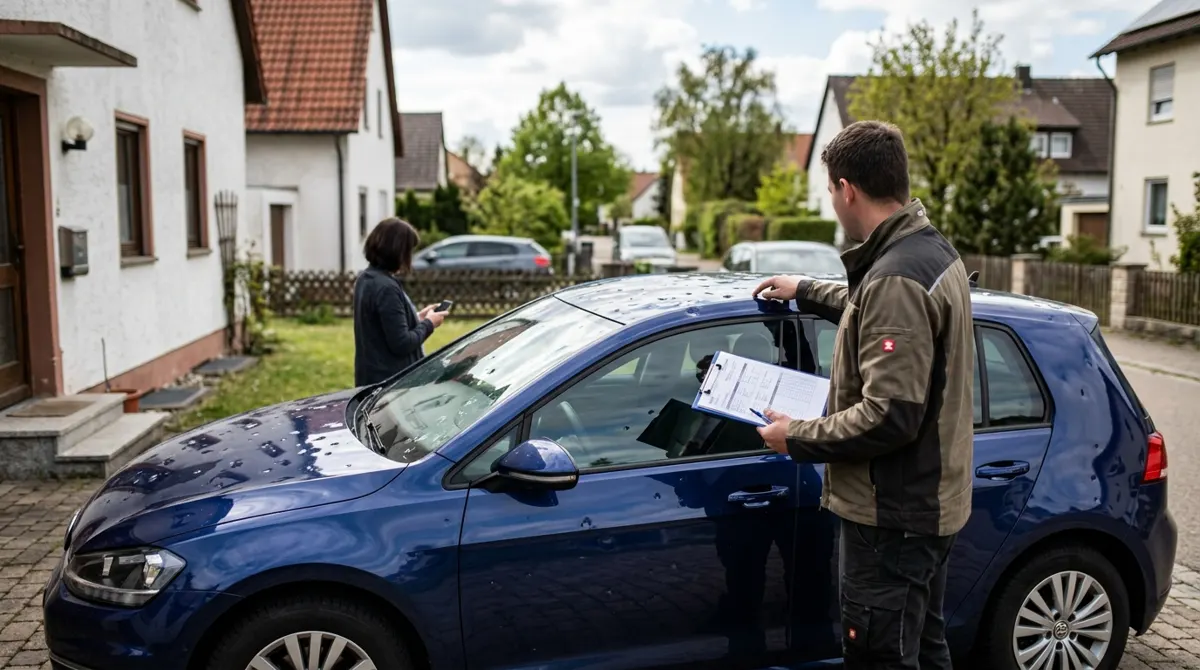
- Fotos aus mehreren Winkeln aufnehmen – Übersichtsaufnahmen und Detailfotos der einzelnen Dellen
- Datum, Uhrzeit und Ort des Unwetters notieren oder per Screenshot aus einer Wetter-App festhalten
- Zeugen benennen, falls vorhanden
- Das Fahrzeug nicht eigenmächtig reparieren lassen, bevor ein Gutachten erstellt wurde
- Den Schaden unverzüglich der Kaskoversicherung melden – die meisten Policen sehen kurze Meldefristen vor
Eine lückenlose Dokumentation verhindert spätere Streitigkeiten über den Schadensumfang und stärkt Ihre Position gegenüber der Versicherung.
Warum ein unabhängiges Kfz-Gutachten so wichtig ist
Versicherungen beauftragen in der Regel eigene Sachverständige oder Prüfinstitute, deren Interesse naturgemäß auch der Kostenreduzierung gilt. Ein öffentlich bestellter und vereidigter Kfz-Sachverständiger, den Sie selbst beauftragen, arbeitet ausschließlich in Ihrem Interesse. Er ermittelt den tatsächlichen Schaden neutral und nach anerkannten Methoden. Gerade bei Hagelschäden ist die Bewertung komplex: Die Anzahl, Größe und Tiefe der Dellen sowie betroffene Bauteile (Dach, Motorhaube, Kotflügel, Dachrahmen) wirken sich erheblich auf den Reparaturaufwand und den Fahrzeugwert aus. Ein qualifiziertes Gutachten schützt Sie davor, dass Schäden vom Versicherer kleingerechnet oder übersehen werden.
Was ein Hagelschadengutachten enthält
Ein vollständiges Kfz-Gutachten zum Hagelschaden umfasst typischerweise:
- Fahrzeugbeschreibung mit Kilometerstand, Erstzulassung und Ausstattung
- Schadenserfassung aller betroffenen Bauteile mit Fotodokumentation
- Reparaturkostenermittlung auf Basis aktueller Kalkulations-Software (z. B. DAT oder Audatex)
- Bewertung des merkantilen Minderwerts, sofern relevant
- Restwertermittlung im Totalschadenfall
- Stellungnahme zur Reparaturwürdigkeit
Der merkantile Minderwert – also der verbleibende Wertverlust trotz fachgerechter Reparatur – spielt bei Hagelschäden oft eine untergeordnete Rolle, da moderne Ausbeulverfahren (PDR – Paintless Dent Repair) häufig keine Lackierung erfordern. Dennoch sollte ein Sachverständiger prüfen, ob nach der Instandsetzung ein Minderwert bestehen bleibt.
Reparatur: Klassische Methode oder Ausbeultechnik?
Bei Hagelschäden kommen grundsätzlich zwei Verfahren in Betracht. Das PDR-Verfahren (Paintless Dent Repair) arbeitet ohne Lackierung: Spezialwerkzeug drückt die Dellen von innen heraus. Diese Methode ist schneller, günstiger und erhält den Originallack – sie ist aber nur anwendbar, wenn der Lack unbeschädigt ist und die Dellen nicht zu groß sind. Bei starken Hagelkörnern, die den Lack aufgebrochen oder tiefe Dellen verursacht haben, ist eine klassische Karosseriereparatur mit anschließender Lackierung notwendig. Ihr Sachverständiger bewertet, welches Verfahren fachgerecht und wirtschaftlich sinnvoll ist.
Totalschaden bei Hagelschäden – wann ist er möglich?
Ein wirtschaftlicher Totalschaden liegt vor, wenn die Reparaturkosten den Wiederbeschaffungswert des Fahrzeugs übersteigen oder diesem nahe kommen. Bei älteren Fahrzeugen mit geringem Marktwert kann ein schwerer Hagelschaden tatsächlich zu dieser Situation führen. In diesem Fall ermittelt der Sachverständige den Wiederbeschaffungswert (was kostet ein gleichwertiges Ersatzfahrzeug?) sowie den Restwert des beschädigten Fahrzeugs. Die Versicherung erstattet in der Regel die Differenz – abzüglich der vereinbarten Selbstbeteiligung. Achten Sie darauf, dass die Restwertermittlung auf einem realistischen regionalen Markt basiert und nicht auf fragwürdigen Online-Angeboten.
Selbstbeteiligung und weiterer Ablauf
Bei der Teilkaskoversicherung ist eine Selbstbeteiligung üblich – häufig zwischen 150 und 500 Euro, je nach Vertragsgestaltung. Diese wird vom Erstattungsbetrag abgezogen. Wichtig: Die Kosten für ein von Ihnen in Auftrag gegebenes Gutachten werden bei Kaskoschäden in der Regel nicht vom Versicherer übernommen – das ist ein Unterschied zur Haftpflichtregulierung nach § 249 BGB. Gleichwohl kann ein eigenes Gutachten helfen, wenn Sie dem Ergebnis des Versicherers widersprechen möchten. Lassen Sie sich im Zweifelsfall von einem Sachverständigen beraten, bevor Sie Kostenvoranschläge einholen oder Reparaturaufträge erteilen.
Bei Fragen zu Ihrem Hagelschaden in NRW stehen wir Ihnen jederzeit zur Verfügung – telefonisch unter 0221 29203790 oder per WhatsApp unter 0177 9807733.
Häufige Fragen
- Übernimmt die Teilkasko wirklich alle Hagelschäden?
- Ja, Hagelschäden gelten als Naturereignis und sind standardmäßig in der Teilkaskoversicherung eingeschlossen. Voraussetzung ist, dass Ihr Vertrag keine ausdrücklichen Ausschlüsse enthält. Denken Sie daran, die vereinbarte Selbstbeteiligung beim Erstattungsbetrag einzukalkulieren.
- Muss ich die Werkstatt meiner Versicherung nutzen oder kann ich frei wählen?
- Grundsätzlich haben Sie als Versicherungsnehmer das Recht auf freie Werkstattwahl. Manche Kaskoversicherungen bieten jedoch günstigere Konditionen an, wenn Sie eine Partnerwerkstatt nutzen – etwa einen reduzierten Selbstbehalt. Prüfen Sie Ihren Vertrag und lassen Sie sich nicht unter Druck setzen.
- Lohnt sich ein eigenes Gutachten, wenn die Versicherung bereits einen Gutachter schickt?
- Ein von der Versicherung beauftragter Gutachter arbeitet im Auftrag des Versicherers und ist nicht zwingend neutral. Haben Sie Zweifel am ermittelten Schadensumfang oder der Schadenshöhe, kann ein unabhängiger Sachverständiger eine Zweitmeinung liefern und Ihre Interessen dokumentieren. Gerade bei umfangreichen Hagelschäden kann das die Regulierung spürbar verbessern.
- Wie lange habe ich Zeit, einen Hagelschaden der Versicherung zu melden?
- Die meisten Kaskoversicherungen verlangen eine unverzügliche Schadensmeldung, in der Regel innerhalb weniger Tage nach dem Schadensereignis. Genaue Fristen entnehmen Sie Ihren Versicherungsbedingungen. Verzögerungen können im Einzelfall dazu führen, dass die Versicherung Leistungen kürzt oder verweigert.