Stundenverrechnungssätze: Warum die Versicherung oft kürzt
Aktualisiert am 11.10.2026 Denis Sieger
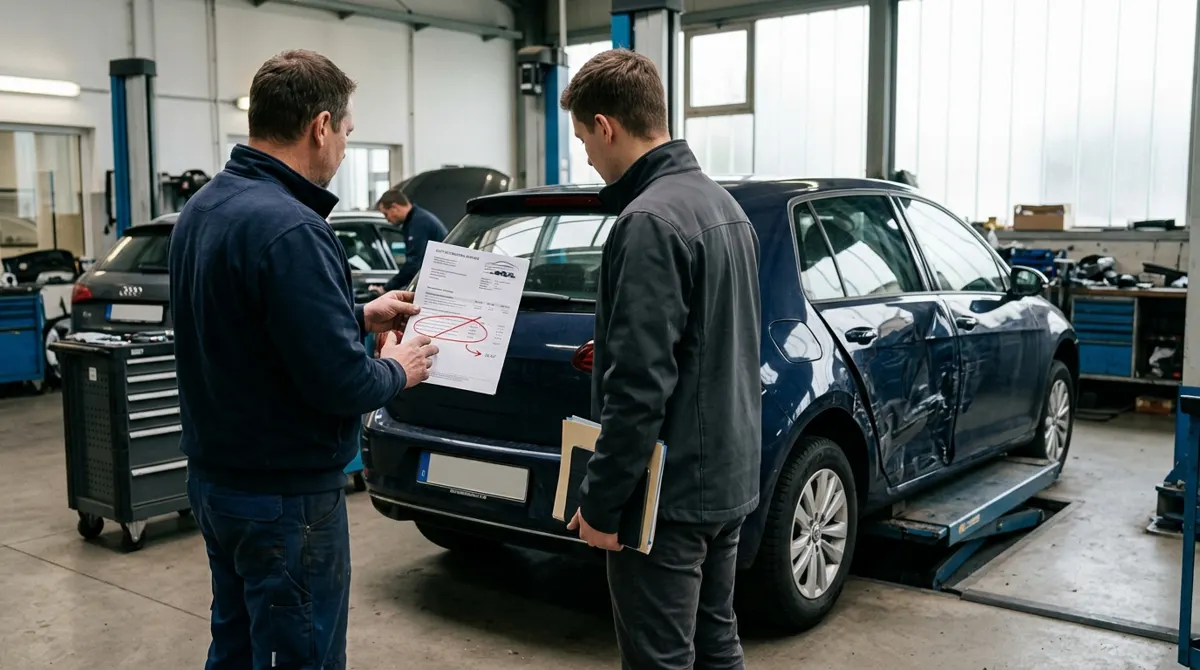
Nach einem Verkehrsunfall haben Geschädigte in Deutschland grundsätzlich Anspruch auf vollständigen Schadensersatz – so schreibt es § 249 BGB vor. Doch in der Praxis erleben viele Unfallopfer in Nordrhein-Westfalen eine unliebsame Überraschung: Die gegnerische Haftpflichtversicherung kürzt die Reparaturrechnung, weil sie die angesetzten Stundenverrechnungssätze der Fachwerkstatt für zu hoch hält. Was steckt hinter dieser Praxis, warum ist sie häufig unzulässig – und was können Sie dagegen tun?
Was sind Stundenverrechnungssätze überhaupt?
Stundenverrechnungssätze (SVS) sind die Stundenlohnkosten, die eine Kfz-Werkstatt für ihre Arbeit in Rechnung stellt. Sie setzen sich in der Regel aus verschiedenen Lohngruppen zusammen – etwa für Karosseriearbeiten, Mechanik und Lackierung. Die Höhe dieser Sätze variiert je nach Region, Werkstatttyp und Ausstattung erheblich. Markenwerkstätten (sogenannte Vertragswerkstätten) liegen dabei typischerweise über freien Werkstätten, was an höheren Schulungs-, Ausstattungs- und Zertifizierungskosten liegt. In Ballungsräumen wie dem Ruhrgebiet, Köln oder Düsseldorf sind die Sätze oft höher als in ländlichen Gebieten.
Warum kürzt die Versicherung so häufig?
Versicherungen verweisen beim Kürzen der Stundenverrechnungssätze meist auf günstigere Alternativwerkstätten. Das Argument: Der Geschädigte hätte die Reparatur auch günstiger durchführen lassen können. Dabei stützen sich Versicherer häufig auf interne Datenbanken oder Referenzlisten mit niedrigeren Vergleichspreisen. Diese Praxis ist jedoch rechtlich problematisch, denn sie widerspricht dem Grundsatz der Schadensersatzpflicht: Der Schädiger – und damit dessen Versicherung – muss den tatsächlich entstandenen Schaden ersetzen, nicht einen hypothetischen Mindestschaden.
Der rechtliche Rahmen: § 249 BGB und das Wirtschaftlichkeitsgebot
Gemäß § 249 BGB hat der Geschädigte Anspruch auf Naturalrestitution – also die Wiederherstellung des Zustands vor dem Unfall. Wählt er den Weg über eine Geldentschädigung, muss die Versicherung den zur Reparatur erforderlichen Betrag ersetzen. Dabei gilt das sogenannte Wirtschaftlichkeitsgebot: Der Geschädigte muss im Rahmen des Zumutbaren auf preisgünstigere Alternativen Rücksicht nehmen. Doch dieses Gebot hat klare Grenzen. Nach gängiger Rechtsprechung und anerkannten Grundsätzen – etwa nach Ruhkopf/Sahm sowie dem Werk Sanden/Danner – ist ein Geschädigter grundsätzlich nicht verpflichtet, eine Billigwerkstatt aufzusuchen, wenn er berechtigterweise eine Fachwerkstatt beauftragt.
Wann ist die Kürzung unzulässig?
Die Versicherung darf die Stundenverrechnungssätze nicht einfach pauschal kürzen. Eine Kürzung ist insbesondere in folgenden Situationen rechtlich angreifbar:
- Beauftragung einer markengebundenen Vertragswerkstatt: Wer sein Fahrzeug regelmäßig dort warten und reparieren lässt, darf auch nach einem Unfall auf diese Werkstatt vertrauen.
- Keine zumutbare Alternative benannt: Verweist die Versicherung auf günstigere Werkstätten, muss diese Alternative konkret, erreichbar und qualitativ gleichwertig sein.
- Fahrzeugalter unter drei Jahre: Bei neueren Fahrzeugen besteht häufig ein Anspruch auf Reparatur in einer Vertragswerkstatt, um Garantieansprüche nicht zu gefährden.
- Fehlende konkrete Verweisung: Eine Kürzung ohne konkrete und zumutbare Alternativwerkstatt ist nach herrschender Meinung unzulässig.
- Ortsübliche Sätze wurden eingehalten: Entsprechen die berechneten Sätze dem regionalen Niveau in NRW, besteht kein sachlicher Kürzungsgrund.
Die Rolle des Kfz-Sachverständigen
Genau hier setzt die Arbeit eines unabhängigen Kfz-Sachverständigen an. Bereits im Gutachten werden die ortsüblichen Stundenverrechnungssätze der Region ermittelt und dokumentiert. Seriöse Sachverständige erheben diese Sätze durch eigene Markterhebungen bei regionalen Werkstätten – nicht durch Rückgriff auf versicherungseigene Datenbanken. Ein solches Gutachten bildet die belastbare Grundlage für Ihren Schadensersatzanspruch und ist im Streitfall gerichtsverwertbar. Wer in NRW nach einem Unfall sofort einen qualifizierten Sachverständigen einschaltet, ist deutlich besser abgesichert.
Was tun, wenn die Versicherung kürzt?
Wenn Sie eine gekürzte Abrechnung erhalten, sollten Sie nicht einfach hinnehmen, dass ein Teil Ihrer berechtigten Ansprüche verloren geht. Folgende Schritte empfehlen sich:
- Kürzungsschreiben genau prüfen: Aus welchem Grund wurde gekürzt? Wird eine konkrete Alternativwerkstatt benannt?
- Sachverständigengutachten heranziehen: Weicht die Versicherungsabrechnung von den im Gutachten dokumentierten Sätzen ab, ist Widerspruch angezeigt.
- Werkstatt informieren: Häufig verhandeln Werkstätten direkt mit der Versicherung. Klären Sie, ob eine Restforderung an Sie weitergegeben wird.
- Anwalt einschalten: Die Kosten eines Verkehrsrechtsanwalts trägt bei eindeutiger Haftungslage grundsätzlich die gegnerische Versicherung.
- Keine voreiligen Vergleiche akzeptieren: Unterschreiben Sie keine Abfindungsvereinbarungen ohne fachkundige Prüfung.
Praxis-Tipp für Geschädigte in NRW
In Nordrhein-Westfalen – einem der am stärksten befahrenen Bundesländer Deutschlands – sind Kürzungen bei Stundenverrechnungssätzen leider besonders häufig. Beauftragen Sie nach einem selbstverschuldeten Unfall des Unfallgegners sofort einen unabhängigen, öffentlich bestellten und vereidigten Kfz-Sachverständigen. Dieser ermittelt nicht nur den Fahrzeugschaden, sondern dokumentiert auch die ortsüblichen Werkstattkosten – eine entscheidende Grundlage, um Kürzungen der Versicherung wirksam entgegenzutreten. Zögern Sie nicht, uns unter 0221 29203790 oder per WhatsApp unter 0177 9807733 zu kontaktieren – wir sind schnell vor Ort und sichern Ihre Ansprüche professionell ab.
Häufige Fragen
- Darf die Versicherung Stundenverrechnungssätze einfach kürzen?
- Eine pauschale Kürzung ohne sachlichen Grund ist in der Regel unzulässig. Die Versicherung muss eine konkrete, zumutbare und qualitativ gleichwertige Alternativwerkstatt benennen, wenn sie auf günstigere Sätze verweisen will. Entsprechen die berechneten Sätze dem ortsüblichen Niveau, besteht kein Kürzungsrecht.
- Muss ich als Geschädigter eine günstigere Werkstatt aufsuchen?
- Nicht grundsätzlich. Nach § 249 BGB haben Sie Anspruch auf Ersatz der erforderlichen Reparaturkosten. Wer sein Fahrzeug bislang in einer Vertragswerkstatt hat warten lassen oder ein jüngeres Fahrzeug besitzt, darf diese Werkstatt auch nach einem Unfall nutzen. Das Wirtschaftlichkeitsgebot setzt hier klare Grenzen zu Ihren Gunsten.
- Was bringt ein Kfz-Sachverständigengutachten bei Kürzungen?
- Das Gutachten eines unabhängigen Sachverständigen dokumentiert die ortsüblichen Stundenverrechnungssätze auf Basis eigener Markterhebungen. Es bildet eine belastbare und gerichtsverwertbare Grundlage, um Kürzungen der Versicherung wirksam zu widersprechen. Ohne ein solches Gutachten sind Geschädigte der Argumentationsstrategie der Versicherung oft schutzlos ausgeliefert.
- Wer trägt die Kosten für den Sachverständigen und einen Anwalt?
- Bei eindeutiger Haftungslage des Unfallgegners trägt dessen Haftpflichtversicherung sowohl die Sachverständigenkosten als auch die Kosten eines beauftragten Verkehrsrechtsanwalts. Das Einschalten von Fachleuten ist für Sie in diesem Fall also kostenneutral und dringend empfehlenswert.