Wiederbeschaffungswert und Restwert: So wird Ihr Auto bewertet
Aktualisiert am 11.10.2026 Denis Sieger
Nach einem Verkehrsunfall stehen viele Geschädigte vor Begriffen, die sie zunächst verwirren: Wiederbeschaffungswert, Restwert, Totalschaden. Diese Werte entscheiden maßgeblich darüber, wie viel Geld Ihnen die gegnerische Haftpflichtversicherung erstatten muss. Wer die Zusammenhänge kennt, kann seine Ansprüche gezielt durchsetzen – und vermeidet kostspielige Fehler.
Was ist der Wiederbeschaffungswert?
Der Wiederbeschaffungswert (WBW) gibt an, wie viel Sie auf dem regionalen Gebrauchtwagenmarkt für ein gleichwertiges Fahrzeug zahlen müssten – also ein Auto gleicher Art, gleichen Alters, gleicher Laufleistung und gleicher Ausstattung. Maßgeblich ist dabei nicht der Händlereinkaufspreis, sondern der Preis, den ein Privatkäufer am freien Markt realistisch zahlen muss. In Nordrhein-Westfalen orientieren sich Gutachter dabei an regionalen Marktdatenbanken, einschlägigen Fahrzeugbörsen sowie den anerkannten Bewertungssystemen wie DAT und Schwacke. Der Wiederbeschaffungswert bildet die Grundlage für nahezu jede Schadensberechnung bei einem wirtschaftlichen Totalschaden.
Was ist der Restwert?
Der Restwert ist der Betrag, den Ihr beschädigtes Fahrzeug im aktuellen Zustand noch erzielt – also der Verkaufswert des Unfallwagens. Versicherungen holen hierfür häufig Restwertangebote über überregionale Internetbörsen ein, die mitunter deutlich über dem lokal erzielbaren Preis liegen. Genau hier liegt ein entscheidender Streitpunkt: Nach ständiger Rechtsprechung müssen Sie als Geschädigter sich nur an dem Restwertangebot orientieren, das ein seriöser Käufer auf dem regionalen Markt tatsächlich zahlen würde. Sie sind nicht verpflichtet, Ihr Fahrzeug an einen von der Versicherung benannten überregionalen Aufkäufer zu verkaufen – zumindest dann nicht, wenn Ihnen das Angebot nicht rechtzeitig vor dem Verkauf vorliegt.
Totalschaden: Wann liegt er vor?
Von einem wirtschaftlichen Totalschaden spricht man, wenn die Reparaturkosten den Wiederbeschaffungswert übersteigen oder ihm nahekommen. Als anerkannte Faustformel gilt: Übersteigen die Reparaturkosten den Wiederbeschaffungswert abzüglich des Restwerts, ist eine Reparatur wirtschaftlich nicht sinnvoll. In diesem Fall können Sie als Geschädigter die Differenz aus Wiederbeschaffungswert und Restwert als Schadensersatz verlangen – auch ohne das Fahrzeug tatsächlich zu reparieren oder zu ersetzen. Dieses Prinzip ist in § 249 BGB verankert und durch die Rechtsprechung des Bundesgerichtshofs gefestigt worden.
Die 130-Prozent-Grenze: Sonderfall Integritätsinteresse
Ein wichtiger Sonderfall ist die sogenannte 130-Prozent-Regelung: Übersteigen die Reparaturkosten den Wiederbeschaffungswert um nicht mehr als 30 Prozent, können Sie die Reparatur dennoch abrechnen – wenn Sie das Fahrzeug tatsächlich fachgerecht reparieren lassen und es anschließend mindestens sechs Monate weiternutzen. Dieser Grundsatz schützt Ihr berechtigtes Interesse, das vertraute Fahrzeug zu behalten, und ist in der deutschen Rechtsprechung als Ausdruck des Integritätsinteresses anerkannt. Die Reparatur muss dabei in einer Fachwerkstatt erfolgen und durch Rechnungen nachgewiesen sein.
Wie ermittelt ein Sachverständiger diese Werte in der Praxis?
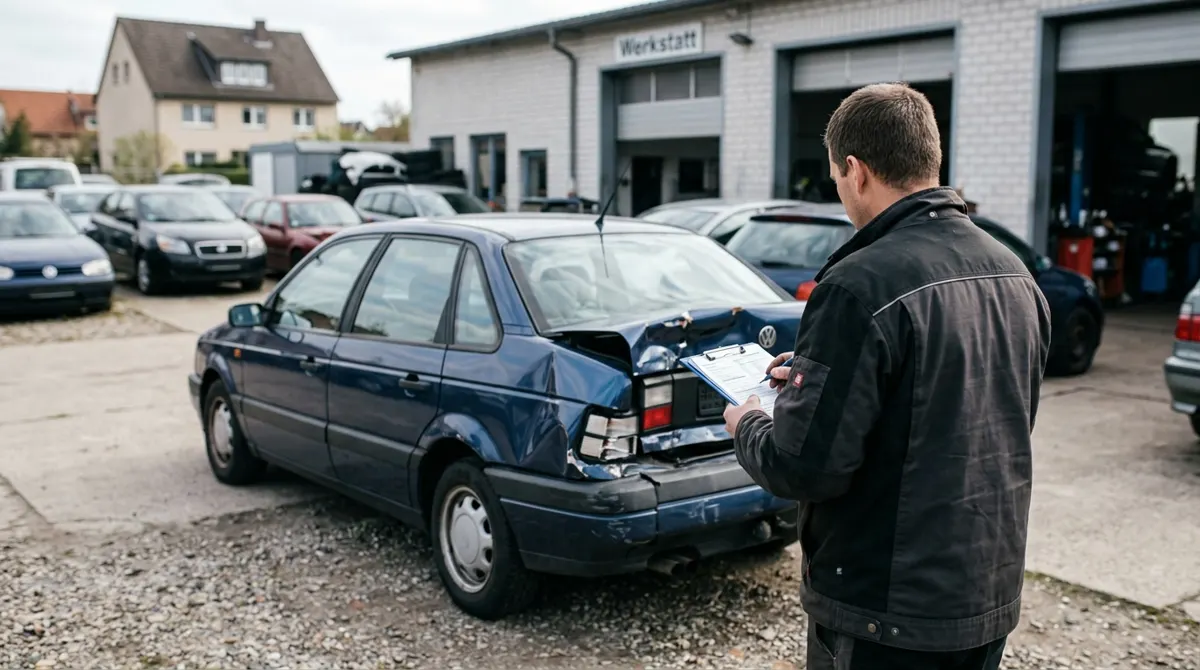
Ein qualifizierter Kfz-Sachverständiger geht bei der Bewertung systematisch vor:
- Fahrzeugidentifikation: Überprüfung von Fahrzeugbrief, Hauptuntersuchungsstempel, Kilometerstand und Scheckheft
- Zustandsbewertung: Dokumentation von Vorschäden, Lackzustand, Reifenprofil und Ausstattungsmerkmalen
- Marktrecherche: Auswertung regionaler Angebote auf einschlägigen Fahrzeugbörsen sowie Datenbankabfragen bei DAT und Schwacke
- Restwertermittlung: Einholung von mindestens drei realen Angeboten aus dem regionalen Marktumfeld – in NRW also etwa aus dem Großraum des Schadensortes
- Dokumentation: Alle Werte werden nachvollziehbar im Gutachten begründet und mit Quellen belegt
In Nordrhein-Westfalen, wo dichte Ballungsräume wie das Ruhrgebiet, Köln oder Düsseldorf einen besonders aktiven Gebrauchtwagenmarkt aufweisen, sind regional ermittelte Werte oft aussagekräftiger als bundesweite Durchschnitte.
Häufige Fehler von Unfallgeschädigten
Viele Betroffene machen Fehler, die sich direkt auf ihre Entschädigung auswirken:
- Fahrzeug zu früh verkaufen: Wer den Unfallwagen verkauft, bevor das Gutachten fertig ist oder bevor er ein Restwertangebot der Versicherung erhalten hat, läuft Gefahr, weniger zu erlösen als möglich.
- Angebot der Versicherung unkritisch annehmen: Versicherungseigene Restwertbörsen liefern oft ungewöhnlich hohe Angebote, die den tatsächlichen regionalen Markt nicht widerspiegeln.
- Kein eigenes Gutachten beauftragen: Ohne unabhängiges Sachverständigengutachten fehlt die verlässliche Grundlage, um Wiederbeschaffungswert und Restwert zu belegen.
- Frist versäumen: Restwertangebote der Versicherung, die erst nach dem Verkauf des Fahrzeugs eingehen, sind grundsätzlich nicht zu berücksichtigen.
Ihr Recht auf ein unabhängiges Gutachten
Als Unfallgeschädigter haben Sie das Recht, bei einem nicht unerheblichen Schaden einen unabhängigen Kfz-Sachverständigen zu beauftragen. Die Kosten trägt bei eindeutiger Haftungslage die gegnerische Haftpflichtversicherung. Ein gutes Gutachten schützt Sie vor zu niedrig angesetzten Wiederbeschaffungswerten und zu hoch angesetzten Restwerten – beides sind gängige Taktiken, mit denen die Auszahlung reduziert werden soll. Lassen Sie sich in NRW von einem öffentlich bestellten und vereidigten Sachverständigen beraten, bevor Sie irgendwelche Formulare der Versicherung unterzeichnen oder Ihr Fahrzeug veräußern. Unsere Sachverständigen stehen Ihnen unter 0221 29203790 oder per WhatsApp unter 0177 9807733 jederzeit zur Verfügung.
Häufige Fragen
- Was passiert, wenn die Versicherung einen höheren Restwert ansetzt als ich erzielt habe?
- Entscheidend ist, ob Ihnen das höhere Restwertangebot vor dem Verkauf des Fahrzeugs bekannt war. Lagen Ihnen entsprechende Angebote nicht rechtzeitig vor, müssen Sie sich nicht an diesen Werten festhalten lassen. Ein unabhängiges Sachverständigengutachten mit regional ermittelten Restwerten schützt Sie in solchen Auseinandersetzungen.
- Muss ich mein Unfallfahrzeug selbst reparieren lassen, um den Wiederbeschaffungswert zu erhalten?
- Nein. Bei einem wirtschaftlichen Totalschaden können Sie fiktiv abrechnen, also die Differenz aus Wiederbeschaffungswert und Restwert verlangen, ohne das Fahrzeug zu reparieren oder zu ersetzen. Die Nutzung des Geldes steht Ihnen frei, solange die Haftungslage eindeutig ist.
- Wie lange dauert die Erstellung eines Kfz-Gutachtens in NRW?
- Ein qualifizierter Sachverständiger kann das Fahrzeug in der Regel innerhalb von ein bis zwei Werktagen besichtigen und das fertige Gutachten meist innerhalb von zwei bis drei Werktagen nach der Besichtigung übergeben. In dringenden Fällen ist oft auch eine schnellere Bearbeitung möglich.
- Welchen Unterschied macht es, ob ich einen Sachverständigen der Versicherung oder einen unabhängigen Gutachter beauftrage?
- Ein von der Versicherung beauftragter Gutachter vertritt naturgemäß die Interessen seines Auftraggebers. Ein unabhängiger, öffentlich bestellter Sachverständiger hingegen ist ausschließlich dem Grundsatz der Unparteilichkeit verpflichtet. Nur ein unabhängiges Gutachten bietet Ihnen die Grundlage, Ihre vollen Schadensersatzansprüche durchzusetzen.