Wildunfall richtig abwickeln: Wildschaden-Bescheinigung und Versicherung
Aktualisiert am 11.10.2026 Denis Sieger
Ein plötzlich auftauchendes Reh, ein Wildschwein auf der Landstraße – Wildunfälle passieren in Nordrhein-Westfalen häufiger, als viele denken. Wer in einer solchen Situation falsch reagiert oder wichtige Schritte vergisst, riskiert, auf einem Teil des Schadens sitzen zu bleiben. Dabei lässt sich der Wildunfall mit dem richtigen Vorgehen meist reibungslos und vollständig über die Versicherung abwickeln. Dieser Ratgeber erklärt Schritt für Schritt, was nach einem Wildunfall zu tun ist, welche Dokumente Sie benötigen und warum ein unabhängiges Kfz-Gutachten Ihre Interessen schützt.
Sofortmaßnahmen nach dem Wildunfall
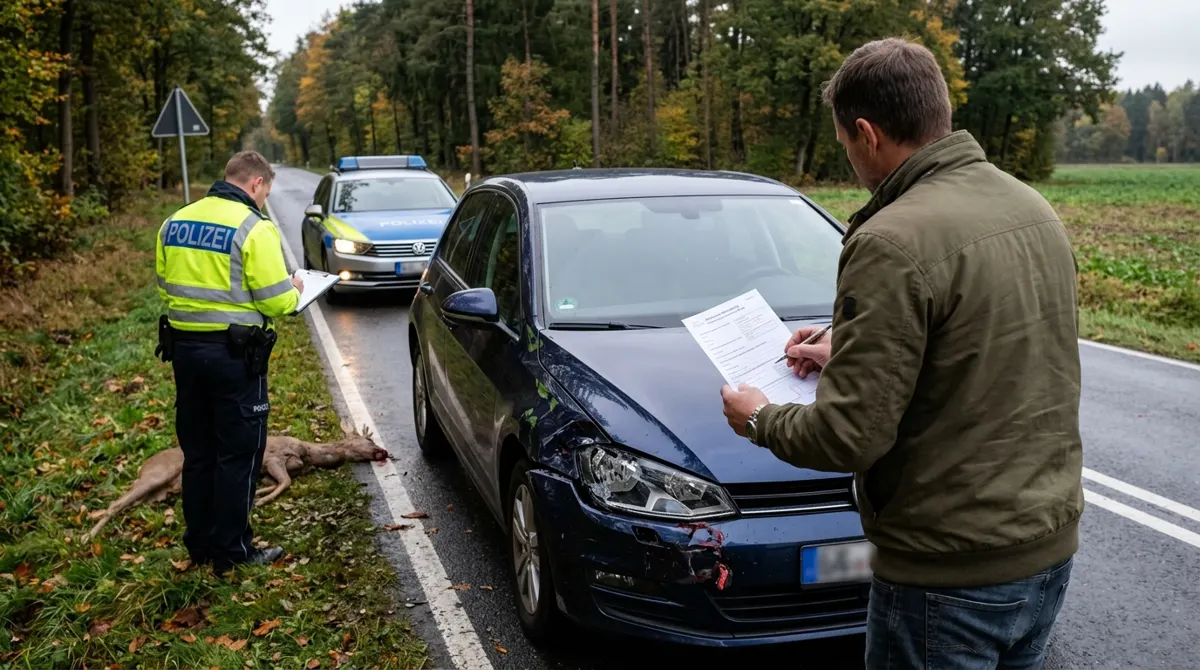
Nach dem Aufprall gilt: Ruhe bewahren und die Unfallstelle sichern. Schalten Sie die Warnblinkanlage ein, ziehen Sie Ihre Warnweste an und stellen Sie das Warndreieck auf. Versuchen Sie niemals, verletztes Wild zu berühren oder zu verfolgen – das ist dem Jagdpächter vorbehalten und kann als Wilderei gewertet werden. Notruf (110 oder 112) ist erforderlich, wenn Personen verletzt wurden oder das Wild die Fahrbahn blockiert und eine Gefahr darstellt. Fotografieren Sie in jedem Fall die Unfallstelle, Ihr Fahrzeug und – falls vorhanden – das Tier oder erkennbare Spuren wie Blut, Haare oder Hufabdrücke.
Die Wildschaden-Bescheinigung: Warum sie unverzichtbar ist
Die Wildschaden-Bescheinigung (auch Wildunfallbescheinigung genannt) ist das zentrale Dokument für Ihre Versicherung. Sie wird vom zuständigen Jagdpächter oder Forstamt ausgestellt und bestätigt, dass tatsächlich ein Wildtier an dem Unfall beteiligt war. Ohne diesen Nachweis kann Ihre Teilkaskoversicherung die Regulierung ablehnen. Rufen Sie daher nach dem Unfall umgehend die Polizei: In NRW nimmt die Polizei Wildunfälle auf, hält den Sachverhalt fest und vermittelt häufig den Kontakt zum zuständigen Jagdpächter. Alternativ ist der Jagdpächter oft über die Gemeindeverwaltung oder das örtliche Forstamt erreichbar. Lassen Sie sich die Bescheinigung immer schriftlich und mit Unterschrift aushändigen.
Welche Versicherung zahlt bei einem Wildunfall?
Grundsätzlich gilt: Wildschäden am eigenen Fahrzeug sind über die Teilkaskoversicherung abgedeckt – und zwar ohne Höherstufung in der Schadenfreiheitsklasse, da Wildunfälle als unabwendbares Ereignis gelten. Die Vollkaskoversicherung leistet ebenfalls, kann aber je nach Vertrag zu einer Rückstufung führen. Entscheidend ist, welche Tiere als Wild im Sinne des Versicherungsvertrags gelten. Klassische Haarwildarten wie Rehe, Wildschweine, Füchse oder Hasen sind in der Regel erfasst. Bei Vögeln oder Haustieren greift die Teilkasko häufig nicht automatisch – hier kommt es auf die genauen Vertragsbedingungen an. Lesen Sie die Police sorgfältig oder fragen Sie Ihren Versicherer.
Folgeschäden nicht vergessen
Ein häufig unterschätztes Problem sind sogenannte Folgeschäden. Wer zum Beispiel nach einem Wildunfall ausweicht und dabei gegen eine Leitplanke fährt oder in den Graben gerät, hat möglicherweise zwei voneinander getrennte Schadensereignisse. In solchen Fällen kann die Abgrenzung zwischen Teilkasko und Vollkasko komplex werden. Ein unabhängiger Kfz-Sachverständiger dokumentiert alle Schäden lückenlos und ordnet sie dem richtigen Ereignis zu – das ist wichtig, damit Ihre Versicherung nicht Teile des Schadens ablehnt oder auf die Vollkasko umleitet.
Kfz-Gutachten: Ihr Recht als Geschädigter
Bei einem Wildunfall mit einem Fahrzeugschaden, der den Bagatellbereich deutlich übersteigt, haben Sie das Recht, auf eigene Kosten des Schädigers – beziehungsweise bei Haftpflichtschäden auf Kosten der gegnerischen Versicherung – ein unabhängiges Sachverständigengutachten in Auftrag zu geben. Bei Kaskoschäden erstattet Ihre eigene Versicherung die Gutachterkosten in der Regel dann, wenn der Schaden eine bestimmte Größenordnung überschreitet; fragen Sie vorab bei Ihrem Versicherer nach. Das Gutachten stellt den Reparaturaufwand, den Wiederbeschaffungswert und einen möglichen Minderwert (merkantiler Minderwert) objektiv fest. Gerade wenn der Verdacht besteht, dass die Versicherung den Schaden zu niedrig bewertet, schützt ein qualifiziertes Gutachten Ihre Interessen.
Worauf ein gutes Wildunfall-Gutachten eingehen sollte:
- Vollständige Schadensdokumentation aller betroffenen Fahrzeugteile
- Klare Abgrenzung von Primär- und Folgeschäden
- Feststellung eines eventuellen merkantilen Minderwerts
- Prüfung, ob Totalschaden oder Reparatur wirtschaftlich sinnvoll ist
- Wiederbeschaffungswert und Restwert bei Totalschaden
Schritt-für-Schritt: Wildunfall korrekt melden
Damit die Schadensregulierung reibungslos verläuft, sollten Sie folgende Reihenfolge einhalten:
- Unfallstelle sichern und falls nötig Notruf wählen
- Fotos von Fahrzeug, Unfallstelle und Tierspuren machen
- Polizei rufen und Unfallaufnahme veranlassen
- Wildschaden-Bescheinigung vom Jagdpächter oder Forstamt einholen
- Versicherung informieren – die meisten Versicherer setzen eine kurze Meldefrist von wenigen Tagen voraus
- Kfz-Sachverständigen beauftragen, bevor das Fahrzeug repariert oder verschrottet wird
- Alle Belege aufbewahren: Polizeiprotokoll, Bescheinigung, Fotos, Gutachten, Kostenvoranschlag
Besonderheiten in NRW
Nordrhein-Westfalen ist geprägt von Übergangszonen zwischen Siedlungen und ausgedehnten Waldgebieten wie dem Sauerland, dem Teutoburger Wald oder dem Bergischen Land. Gerade auf Landes- und Kreisstraßen in diesen Regionen ist das Wildunfallrisiko in den Dämmerungsstunden besonders hoch. Die zuständigen Jagdbezirke sind in NRW über die jeweiligen Unteren Jagdbehörden der Kreise und kreisfreien Städte organisiert. Im Zweifelsfall hilft auch die örtliche Polizeidienststelle weiter, um den richtigen Ansprechpartner für die Wildschaden-Bescheinigung zu finden. Wenn Sie unsicher sind, wie Sie nach einem Wildunfall vorgehen sollen, stehen wir Ihnen als unabhängige Kfz-Sachverständige in NRW zur Seite – telefonisch unter 0221 29203790 oder per WhatsApp unter 0177 9807733.
Häufige Fragen
- Muss ich nach einem Wildunfall immer die Polizei rufen?
- Es ist dringend empfehlenswert, die Polizei zu rufen, auch wenn keine Personen verletzt wurden. Das Polizeiprotokoll gilt als wichtiger Nachweis gegenüber der Versicherung und erleichtert die Kontaktaufnahme zum Jagdpächter, der die Wildschaden-Bescheinigung ausstellt. Ohne diese Bescheinigung kann die Teilkaskoversicherung die Regulierung verweigern.
- Verliere ich meinen Schadenfreiheitsrabatt, wenn ich einen Wildunfall melde?
- Nein, bei der Teilkaskoversicherung führt ein Wildunfall nicht zu einer Rückstufung der Schadenfreiheitsklasse, da es sich um ein unabwendbares Ereignis handelt. Bei einer Regulierung über die Vollkasko kann jedoch je nach Vertragsbedingungen eine Rückstufung erfolgen. Klären Sie dies im Zweifelsfall vorab mit Ihrer Versicherung.
- Was gilt als Wild im Sinne der Teilkaskoversicherung?
- Die meisten Versicherungsverträge decken Haarwild ab, also Tiere wie Rehe, Hirsche, Wildschweine, Füchse und Hasen. Federwild und Haustiere sind häufig nicht oder nur eingeschränkt erfasst. Lesen Sie Ihre Versicherungspolice genau oder fragen Sie Ihren Anbieter, welche Tiere konkret eingeschlossen sind.
- Brauche ich bei einem Wildunfall wirklich einen Kfz-Sachverständigen?
- Bei größeren Schäden ist ein unabhängiges Gutachten sehr zu empfehlen, denn es dokumentiert alle Schäden lückenlos – einschließlich versteckter Folgeschäden und eines möglichen merkantilen Minderwerts. So verhindert das Gutachten, dass die Versicherung den Schaden zu niedrig bewertet oder einzelne Positionen ablehnt. Bei Unsicherheiten helfen wir Ihnen gerne weiter: 0221 29203790 oder 0177 9807733.