Schadenanzeige bei der Versicherung: So gehen Sie vor
Aktualisiert am 11.10.2026 Denis Sieger
Nach einem Verkehrsunfall stehen Betroffene oft unter Schock – und müssen trotzdem schnell handeln. Eine der ersten und wichtigsten Pflichten ist die sogenannte Schadenanzeige bei der zuständigen Versicherung. Wer dabei Fehler macht, riskiert Verzögerungen bei der Schadensregulierung oder sogar die Kürzung berechtigter Ansprüche. Dieser Ratgeber erklärt Schritt für Schritt, wie Sie als Unfallgeschädigter in Nordrhein-Westfalen vorgehen sollten.
Was ist eine Schadenanzeige und wer muss sie stellen?
Die Schadenanzeige ist die formelle Meldung eines Schadensereignisses an die Versicherung. Dabei ist zu unterscheiden, welche Versicherung angesprochen wird: Sind Sie der Geschädigte eines Fremdverschuldens, wenden Sie sich an die Haftpflichtversicherung des Unfallverursachers. Sind Sie selbst versichert und nutzen Ihre Kaskoversicherung, melden Sie den Schaden Ihrer eigenen Gesellschaft. In beiden Fällen gilt: Je schneller Sie handeln, desto reibungsloser läuft die Abwicklung.
Fristen beachten – was das Versicherungsvertragsgesetz vorschreibt
Bei der eigenen Kaskoversicherung sind die Meldefristen im Versicherungsvertrag geregelt. Üblicherweise besteht eine Anzeigeobliegenheit unverzüglich, also ohne schuldhaftes Zögern. Bei einem Diebstahl müssen Sie den Schaden häufig innerhalb von 48 Stunden auch bei der Polizei anzeigen und dies der Versicherung nachweisen. Wer die Frist versäumt, kann seinen Anspruch teilweise oder vollständig verlieren – es sei denn, die Fristversäumnis war nicht schuldhaft. Bei der gegnerischen Haftpflichtversicherung gibt es zwar keine gesetzliche Frist für den Geschädigten, doch gilt: Melden Sie den Schaden möglichst innerhalb weniger Tage nach dem Unfall, damit keine unnötigen Verzögerungen entstehen.
Diese Informationen gehören in die Schadenanzeige
Eine vollständige Schadenanzeige enthält alle relevanten Fakten zum Unfallereignis. Bereiten Sie folgende Angaben vor:
- Persönliche Daten beider Unfallbeteiligten (Name, Anschrift, Telefonnummer)
- Fahrzeugdaten (Kennzeichen, Hersteller, Modell, Fahrzeug-Identifikationsnummer)
- Versicherungsdaten des Unfallverursachers (Versicherungsname, Versicherungsscheinnummer)
- Unfallzeitpunkt und -ort (Datum, Uhrzeit, genaue Ortsbezeichnung oder Straßenname in NRW)
- Unfallhergang in eigenen Worten, sachlich und präzise
- Zeugenangaben (Namen und Adressen möglicher Zeugen)
- Polizeiliches Aktenzeichen, sofern die Polizei aufgenommen hat
- Schadenbeschreibung am Fahrzeug sowie eventuelle Personenschäden
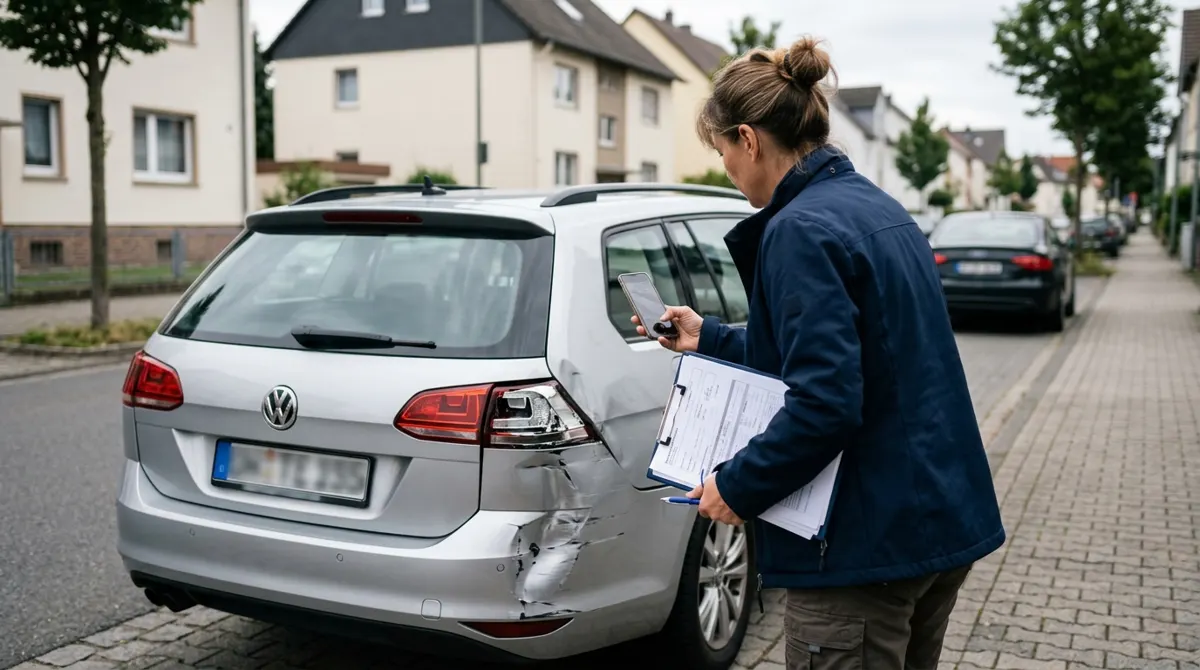
Fügen Sie Fotos vom Unfallort, den Fahrzeugschäden und ggf. der Unfallsituation bei. In NRW sind Lichtbilder vom Unfallgeschehen vor Gericht und bei der Regulierung ein wichtiges Beweismittel.
Häufige Fehler – und wie Sie sie vermeiden
Viele Geschädigte machen bei der Schadenanzeige vermeidbare Fehler, die die Regulierung verzögern oder erschweren:
Unvollständige Angaben: Fehlende Zeugen oder eine ungenaue Beschreibung des Hergangs können dazu führen, dass die Versicherung Rückfragen stellt oder die Regulierung verzögert.
Voreilige Schuldeingeständnisse: Äußern Sie am Unfallort und in der Schadenanzeige keine Schuldanerkenntnis – auch nicht aus Höflichkeit. Das kann rechtlich bindend sein und Ihre eigenen Ansprüche gefährden.
Reparatur vor Begutachtung: Lassen Sie Ihr Fahrzeug nicht reparieren, bevor ein unabhängiger Kfz-Sachverständiger den Schaden dokumentiert hat. Sonst gehen wichtige Beweise verloren und die Versicherung kann die Schadenshöhe anzweifeln.
Nur auf die gegnerische Versicherung vertrauen: Die Versicherung des Unfallverursachers vertritt deren Interessen, nicht Ihre. Lassen Sie sich nicht dazu drängen, voreilig eine Abfindung oder ein Vergleichsangebot anzunehmen.
Der unabhängige Kfz-Sachverständige als wichtige Stütze
Gemäß § 249 BGB hat der Geschädigte bei einem Unfall mit nicht unerheblichem Schaden das Recht, auf Kosten des Schädigers ein unabhängiges Kfz-Sachverständigengutachten einzuholen. Dieses Gutachten dokumentiert den Schadensumfang, die Reparaturkosten, den Wiederbeschaffungswert und ggf. den Minderwert (merkantiler Schadenersatz nach den Grundsätzen der Ruhkopf/Sahm- bzw. Sanden/Danner-Methode) verbindlich und nachvollziehbar. In Nordrhein-Westfalen empfiehlt es sich, einen öffentlich bestellten und vereidigten Sachverständigen hinzuzuziehen, dessen Gutachten von Gerichten und Versicherungen in aller Regel als besonders verlässlich anerkannt wird. Wenden Sie sich schon vor der Schadenanzeige an einen Sachverständigen – so werden alle Schäden lückenlos erfasst.
So kommunizieren Sie richtig mit der Versicherung
Führen Sie Ihre gesamte Korrespondenz mit der Versicherung schriftlich – per E-Mail oder Brief mit Lesebestätigung. Telefonische Absprachen sind schwer nachweisbar. Bewahren Sie alle Schreiben, E-Mails und Bescheide sorgfältig auf. Setzen Sie der Versicherung bei ausbleibender Reaktion eine schriftliche Frist von zwei Wochen und kündigen Sie an, im Zweifelsfall rechtliche Schritte einzuleiten. Verweigert die gegnerische Versicherung die Regulierung oder kürzt sie den Schadenbetrag ungerechtfertigt, stehen Ihnen rechtliche Mittel zur Verfügung – ein erfahrener Anwalt für Verkehrsrecht oder Ihr Kfz-Sachverständiger kann Sie hierbei beraten.
Jetzt handeln – Unterstützung durch autogutachter24.com
Ein Verkehrsunfall ist stressig genug. Damit Ihre berechtigten Ansprüche vollständig und zügig durchgesetzt werden, stehen Ihnen die öffentlich bestellten Kfz-Sachverständigen von autogutachter24.com in ganz Nordrhein-Westfalen zur Seite. Wir begleiten Sie von der Schadenaufnahme über das Gutachten bis hin zur Unterstützung bei der Kommunikation mit der Versicherung. Kontaktieren Sie uns jetzt unter 0221 29203790 oder per WhatsApp unter 0177 9807733 – schnell, unkompliziert und für Unfallgeschädigte kostenfrei.
Häufige Fragen
- Muss ich den Unfall zuerst bei meiner eigenen Versicherung oder bei der des Unfallverursachers melden?
- Wenn der Unfall eindeutig durch eine andere Person verursacht wurde, wenden Sie sich direkt an die Haftpflichtversicherung des Verursachers. Ihre eigene Versicherung müssen Sie nur informieren, wenn Sie beispielsweise Ihre Kaskoversicherung in Anspruch nehmen möchten oder wenn unklar ist, wer den Schaden verursacht hat. In jedem Fall sollten Sie Ihren eigenen Versicherer zeitnah über den Vorfall informieren, um eventuelle Obliegenheitspflichten nicht zu verletzen.
- Was passiert, wenn ich die Meldefrist versäume?
- Bei der eigenen Kaskoversicherung kann eine verspätete Meldung dazu führen, dass die Versicherung die Leistung kürzt oder im schlimmsten Fall verweigert, sofern die Verspätung schuldhaft war. Bei der gegnerischen Haftpflichtversicherung gibt es für den Geschädigten keine starre gesetzliche Meldefrist, allerdings sollte die Schadenmeldung so früh wie möglich erfolgen, um Beweise zu sichern und Verzögerungen zu vermeiden. Im Zweifel sollten Sie rechtlichen Rat einholen.
- Darf ich mein Fahrzeug vor der Begutachtung durch den Sachverständigen reparieren lassen?
- Grundsätzlich sollten Sie Ihr Fahrzeug nicht reparieren lassen, bevor ein unabhängiger Kfz-Sachverständiger den Schaden vollständig dokumentiert hat. Andernfalls können wichtige Beweise für den Schadensumfang verloren gehen, was die Durchsetzung Ihrer Ansprüche erheblich erschwert. Nur in Ausnahmefällen – etwa wenn das Fahrzeug verkehrsunsicher ist – darf vorher eine Notreparatur erfolgen, die dann ebenfalls vollständig zu dokumentieren ist.
- Kann ich das Gutachten des von der Versicherung beauftragten Sachverständigen ablehnen?
- Als Geschädigter haben Sie nach ständiger Rechtsprechung und den Grundsätzen des § 249 BGB das Recht, bei einem nicht unerheblichen Fahrzeugschaden einen eigenen, unabhängigen Kfz-Sachverständigen zu beauftragen – und zwar auf Kosten des Schädigers bzw. dessen Versicherung. Der von der gegnerischen Versicherung beauftragte Gutachter vertritt deren Interessen und ist nicht neutral. Ein eigenes Gutachten schützt Sie davor, dass Schäden kleingeredet oder Reparaturkosten ungerechtfertigt gekürzt werden.