Was tun nach einem Autounfall? Die Schritt-für-Schritt-Anleitung
Aktualisiert am 11.10.2026 Denis Sieger
Ein Autounfall trifft einen immer unvorbereitet. In den ersten Minuten danach sind viele Betroffene schockiert, verwirrt oder schlicht überfordert – und genau in diesem Moment werden entscheidende Fehler gemacht, die später die Schadensregulierung erschweren. Wer hingegen besonnen vorgeht und die richtigen Schritte kennt, schützt sich selbst, sichert seine Ansprüche und vermeidet typische Fallstricke. Diese Anleitung erklärt Ihnen Schritt für Schritt, was nach einem Autounfall zu tun ist.
1. Sofortmaßnahmen: Sicherheit geht vor
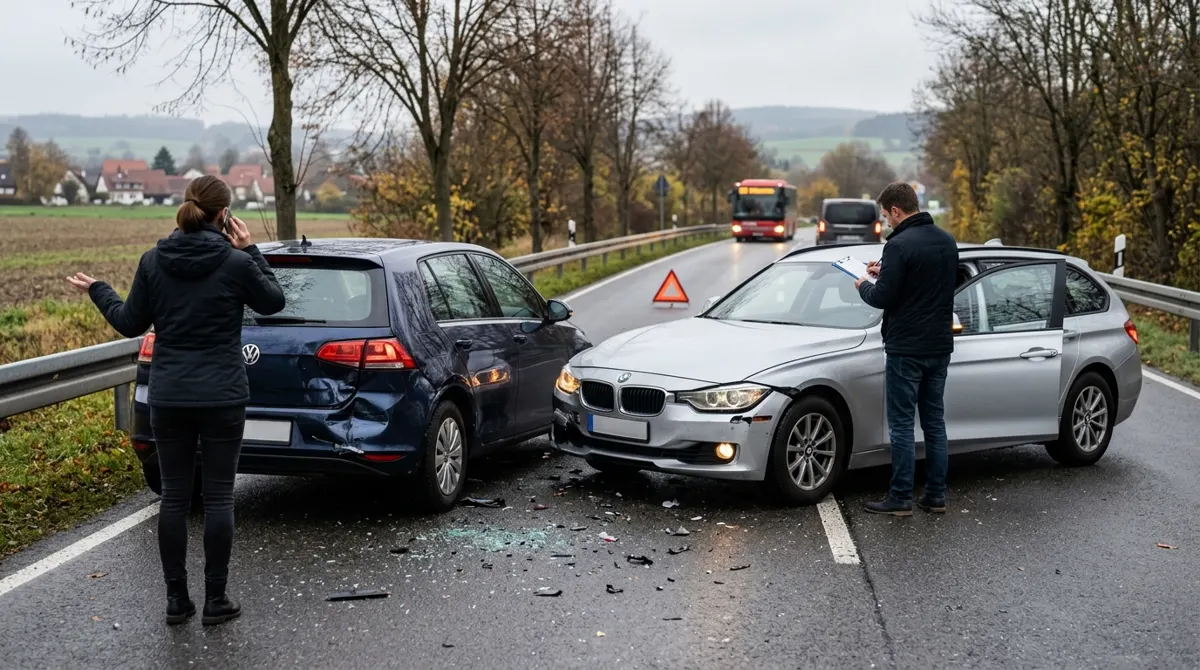
Bevor Sie an irgendetwas anderes denken, sorgen Sie für die Sicherheit aller Beteiligten. Schalten Sie die Warnblinkanlage ein, legen Sie eine Warnweste an und sichern Sie die Unfallstelle mit dem Warndreieck – in Deutschland ist dies gesetzlich vorgeschrieben. Halten Sie dabei angemessenen Abstand zur Fahrbahn. Prüfen Sie, ob Personen verletzt sind, und leisten Sie Erste Hilfe, wenn nötig. Bei Verletzten oder größeren Sachschäden gilt: Notruf 110 (Polizei) oder 112 (Feuerwehr/Rettungsdienst) sofort wählen.
2. Unfallstelle dokumentieren – so früh wie möglich
Noch bevor Fahrzeuge bewegt werden, sollten Sie umfangreiche Fotos und Videos anfertigen. Dokumentieren Sie:
- die Gesamtsituation aus verschiedenen Winkeln
- alle sichtbaren Schäden an beiden Fahrzeugen
- Kennzeichen aller beteiligten Fahrzeuge
- Reifenspuren, Splitter und Trümmer auf der Fahrbahn
- Ampeln, Verkehrszeichen und Straßenverhältnisse
- sichtbare Verletzungen (mit Einverständnis der betroffenen Person)
Diese Dokumentation ist Gold wert, wenn die gegnerische Versicherung später den Unfallhergang bestreitet. In NRW – wo das Verkehrsaufkommen auf Autobahnen wie der A3, A4 oder A40 besonders hoch ist – kommt es häufig zu strittigen Haftungsfragen, bei denen Fotos den Ausschlag geben können.
3. Daten austauschen und Polizei einschalten
Tauschen Sie mit allen Unfallbeteiligten folgende Daten aus:
- Name, Anschrift und Telefonnummer
- Kennzeichen und Fahrzeugdaten (Marke, Modell, Farbe)
- Name der Kfz-Versicherung und Versicherungsscheinnummer
Auch wenn der Unfallgegner freundlich wirkt und auf eine Polizei verzichten möchte: Bei Sachschäden ab einer gewissen Erheblichkeit ist die Hinzuziehung der Polizei empfehlenswert, da ein Unfallprotokoll als neutrale Beweissicherung gilt. Unterschreiben Sie am Unfallort keine Schuldanerkenntnisse – auch nicht unter Druck. Solche Erklärungen können Ihre spätere Rechtsstellung erheblich schwächen.
4. Zeugen notieren
Fragen Sie unbeteiligte Personen, ob sie den Unfallhergang beobachtet haben, und notieren Sie ihre Kontaktdaten. Zeugenaussagen können im Streitfall entscheidend sein – besonders wenn keine Dashcam-Aufnahmen vorliegen. Auch wenn Zeugen wenig Zeit haben, reicht in der Regel schon Name und Telefonnummer.
5. Kfz-Sachverständigen beauftragen – nicht die Werkstatt entscheiden lassen
Als Unfallgeschädigter haben Sie gemäß § 249 BGB grundsätzlich das Recht, einen unabhängigen Kfz-Sachverständigen Ihrer Wahl zu beauftragen. Dies gilt bei nicht nur geringfügigen Schäden – in der Rechtsprechung wird diese Grenze häufig bei einem Fahrzeugschaden von etwa 750 Euro gezogen. Das Gutachten dokumentiert den Schaden neutral, ermittelt den Wiederbeschaffungswert und bildet die Grundlage für die vollständige Schadensregulierung.
Wichtig: Die Kosten des Sachverständigen trägt bei eindeutiger Haftung des Unfallgegners dessen Kfz-Haftpflichtversicherung. Beauftragen Sie keinen Gutachter, der von der Werkstatt oder der gegnerischen Versicherung empfohlen wird – deren Interesse liegt möglicherweise nicht bei Ihnen. Ein unabhängiger Sachverständiger arbeitet ausschließlich in Ihrem Auftrag.
6. Ansprüche kennen und vollständig geltend machen
Nach einem unverschuldeten Unfall stehen Ihnen in der Regel folgende Ansprüche zu:
- Reparaturkosten auf Basis des Sachverständigengutachtens
- Wertminderung (merkantiler Minderwert nach Sanden/Danner oder Ruhkopf/Sahm)
- Nutzungsausfall oder Kosten für ein Mietfahrzeug
- Abschleppkosten und Standgebühren
- Kostenpauschale (in der Rechtsprechung anerkannter Betrag für Porto, Telefon etc.)
- Schmerzensgeld bei körperlichen Verletzungen
Viele Unfallgeschädigte verzichten unbewusst auf berechtigte Positionen, weil sie diese gar nicht kennen. Ein vollständiges Gutachten eines öffentlich bestellten Kfz-Sachverständigen stellt sicher, dass nichts vergessen wird.
7. Fristen beachten und Versicherung informieren
Melden Sie den Unfall Ihrer eigenen Kfz-Versicherung – auch wenn Sie nicht schuld sind. Die Meldepflicht besteht in den meisten Versicherungsverträgen innerhalb weniger Werktage. Wenden Sie sich anschließend direkt an die Haftpflichtversicherung des Unfallgegners, um Ihre Ansprüche anzumelden. Lassen Sie dabei keine Reparatur beginnen, bevor ein Gutachten erstellt wurde – sonst riskieren Sie, dass Beweise unwiederbringlich verloren gehen.
Wenn Sie in Nordrhein-Westfalen in einen Unfall verwickelt wurden und Unterstützung benötigen, stehen wir Ihnen jederzeit zur Verfügung. Rufen Sie uns an unter 0221 29203790 oder schreiben Sie uns über WhatsApp: 0177 9807733.
Häufige Fragen
- Muss ich die Polizei nach jedem Unfall rufen?
- Bei Personenschäden ist die Polizei grundsätzlich zu verständigen. Bei reinen Sachschäden ist dies rechtlich nicht immer zwingend, aber in der Praxis empfehlenswert, da das Unfallprotokoll als wichtiges Beweismittel dient. Verlassen Sie die Unfallstelle niemals, ohne die Daten des Unfallgegners aufgenommen zu haben – das gilt als unerlaubtes Entfernen vom Unfallort und ist strafbar.
- Darf die gegnerische Versicherung einen eigenen Gutachter schicken?
- Die gegnerische Versicherung kann zwar eigene Prüfer einsetzen, diese arbeiten jedoch im Interesse der Versicherung – nicht in Ihrem. Als Geschädigter haben Sie nach § 249 BGB das Recht, einen eigenen, unabhängigen Sachverständigen zu beauftragen, dessen Kosten der Unfallverursacher trägt. Lassen Sie sich nicht drängen, einen von der Versicherung benannten Gutachter zu akzeptieren.
- Was ist ein merkantiler Minderwert und wer zahlt ihn?
- Der merkantile Minderwert bezeichnet den Wertverlust, den ein Fahrzeug allein durch das Bekanntwerden eines Unfallschadens erleidet – selbst nach fachgerechter Reparatur. Er wird nach anerkannten Methoden wie Ruhkopf/Sahm oder Sanden/Danner berechnet und ist ein eigenständiger Schadensersatzanspruch. Bei eindeutiger Fremdverschuldung trägt die Haftpflichtversicherung des Unfallgegners diesen Betrag.
- Wie lange habe ich Zeit, meine Ansprüche geltend zu machen?
- Schadensersatzansprüche aus Verkehrsunfällen verjähren grundsätzlich nach drei Jahren, beginnend zum Ende des Jahres, in dem der Schaden eingetreten ist. Dennoch sollten Sie nicht abwarten: Beweise verschwinden, Zeugen werden vergesslich und Fristen in Versicherungsverträgen können kürzer sein. Handeln Sie daher so früh wie möglich.